
Der normale MG4 z.B ist in den vergangenen 3 jahren bei der Vollkasko um 5 stufen nach unten korrigiert worden (aber in der Haftpflicht um 4 stufen gestiegen)
Andersrum würde ich besser finden 😅
Der normale MG4 z.B ist in den vergangenen 3 jahren bei der Vollkasko um 5 stufen nach unten korrigiert worden (aber in der Haftpflicht um 4 stufen gestiegen)
Andersrum würde ich besser finden 😅
Wurde hier ja mehrfach schon geschrieben, die Initiale Einstufung des Neuwagens ohne Referenzwerte. Sprich die ersten 1-2 Jahre Typklasse 26 bei Vollkasko.
Lege meine Hand für ins Feuer dass wir spätestens in 3 Jahren 30% weniger bezahlen
Wie bereits erwähnt, sehe ich bei unserem Kia E-Niro nicht dass es billiger geworden ist.
Und allgemein sind aktuelle E Autos nur deutlich teurer zu versichern als welche von vor 5 Jahren.
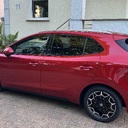
Hallo, mein Händler hat mir für 250 € Aufpreis Maxxis Premitra Allseason AP3 montiert. So habe ich das Auto gestern abgeholt, die Originalreifen bleiben beim Händler. Bin noch nicht viel gefahren, aber erster Eindruck ist sehr positiv, sehr sehr leise und außerdem sehen sie saugut aus!
Sehr fairer Händler 👍👍
Mir wurden nur Reifen zwischen 500 und 600€ angeboten.... keine Verhandlungen möglich 😑
Das habe ich mir auch gedacht. In all den Jahren habe ich die Vollkasko noch nie gebraucht! Und wenn mal ein Schaden war, hat sich die Vollkasko nie gelohnt.
Also habe ich mit meinen Bedingungen bei der HUK mal rechnen lassen. Dabei habe ich dann für Vollkasko fast den doppelten Preis!
Nun habe ich das Glück, dass das Auto noch nicht da ist. Also, der Tag die Sorge, mal sehen, was dann dabei raus kommt.
Aber, ich habe seit 2020 E-Autos. Im Moment drängt sich mir der Verdacht auf, dass die Versicherungen da inzwischen richtig zulangen.
Den Kia E-Niro von 2020 haben wir auch....schönes Auto, aber auch richtig teuer in der Versicherung.
Dacia Spring oder VW e-Up waren damals richtig günstig in der Versicherung.
Ich habe 250€ im Jahr für Vollkasko bezahlt und 15.000 Jahreskilometer angegeben.
Die Zeiten scheinen mir vorbei zu sein.
Weiß auch nicht was sich für die Versicherungen geändert hat.

Weil man trotz Förderung immer noch ein gewisses Kapital braucht und sich das dann immer noch nicht jeder leisten kann. Fakt ist, es bringt denen mehr die sich so oder so ein Auto leisten können. Bin sicher kein Gutmensch aber die die es wirklich nötig haben wird es nicht ansprechen. Ich glaube nicht das die Zielsetzung ist, Leute beim Kauf eines Autos zu unterstützen, sondern Autos zu verkaufen und die Wirtschaft zu stärken. Wer dann kauft ist völlig wurscht
Natürlich braucht man auch Eigenkapital....sonst wäre die Förderung aus meiner Sicht auch Quatsch.
Wer gar kein Geld hat braucht doch kein E Auto.
Dann besser das Deutschland-Ticket.
Ich fahre schon seit 4 Jahren einen Dacia Spring.
Diesen wollte ich eigentlich auch locker 10 Jahre fahren.
Aber aufgrund des MG Rabatt und der Förderung jetzt doch für einen Neukauf entschieden.
So hat natürlich dann auch jemand die Möglichkeit günstig an einen gebrauchten Dacia Spring zu kommen 😅😉
....der Gebrauchtwagen Markt wird so auch mit weiteren E Autos gefördert.

Sagt einem auch keiner, das man in einer TP nur die Hälfte zahlen muss als in einer ÜO.
Gut das ich's gesehen hab. Muss nämlich im November auch zur HU.
Merkt man mit einem Verbrenner auch nicht.
Da wird die AU einfach teurer gemacht damit man wieder auf den "üblichen" Endpreis von HU+AU kommt.
Alles anzeigenAn der Stelle teile ich gerne meine Erfahrung aus 2023:
Am Samstag, 16.12. vormittags hat die Regierung verkündet, dass die E-Auto Prämie (oder wie auch immer sie damals hieß) mit Ablauf des 17.12. (Sonntag) ausläuft. Anträge konnten nur noch bis 17.12. Mitternacht gestellt werden.
Bumm, fertig, mit einer Frust von nicht mal 48 Stunden und keiner Möglichkeit das Auto irgendwie noch schnell zuzulassen und den den Antrag zu stellen, weil Wochenende.
Natürlich rechne ich auch mir der Förderung, aber ich bin mir bewusst, dass ich eben (wieder) auf die Nase fallen kann.
Und bei den Wärmepumpen hat man ja auch (wieder) gesehen, wie schnell das gehen kann...
Ja, so ein Verhalten weckt natürlich nicht sehr viel Vertrauen vom Bürger gegenüber dem Staat.
Finde ich sehr schade.

Mal eine interessante Beobachtung. Ich habe meine Daten bei AdmiralDirekt mal durchgespielt:
- SF1 (Führerschein aber schon seit 8 Jahren, hatte die letzten 6 Jahre kein eigenes Auto),
- 15.000km/a- 1000€/1000€ Selbstbeteiligung
=770€ pro Jahr
Gebe ich aber meine Freundin, die im selben Haushalt lebt, als weitere Fahrerin an, bekomme ich 630€ angeboten. Das muss mal einer verstehen
Ist normal!
Laut Statistik sind Menschen in einer festen Beziehung vorsichtigere Fahrer als Singles.
Und Versicherungen richten sich halt nach sowas.
